





Publié le
Mis à jour le
PER : le nouveau Lucya CNP PER arrive au bon moment
Placement
Retraite
Chaque année, la même intention revient. Il faudrait faire quelque chose pour sa retraite. Et chaque année, le sujet est repoussé au printemps suivant — faute de temps, ou parce qu’il paraît encore lointain. Cette année, une raison concrète invite à s’y pencher maintenant : Lucya CNP PER arrive au bon moment, avec une tarification pensée pour préserver votre épargne sur la durée. Lucya CNP PER est un plan d’épargne retraite individuel assuré par CNP Retraite, filiale de CNP Assurances, et distribué exclusivement par Lucya.
Une tarification pensée différemment
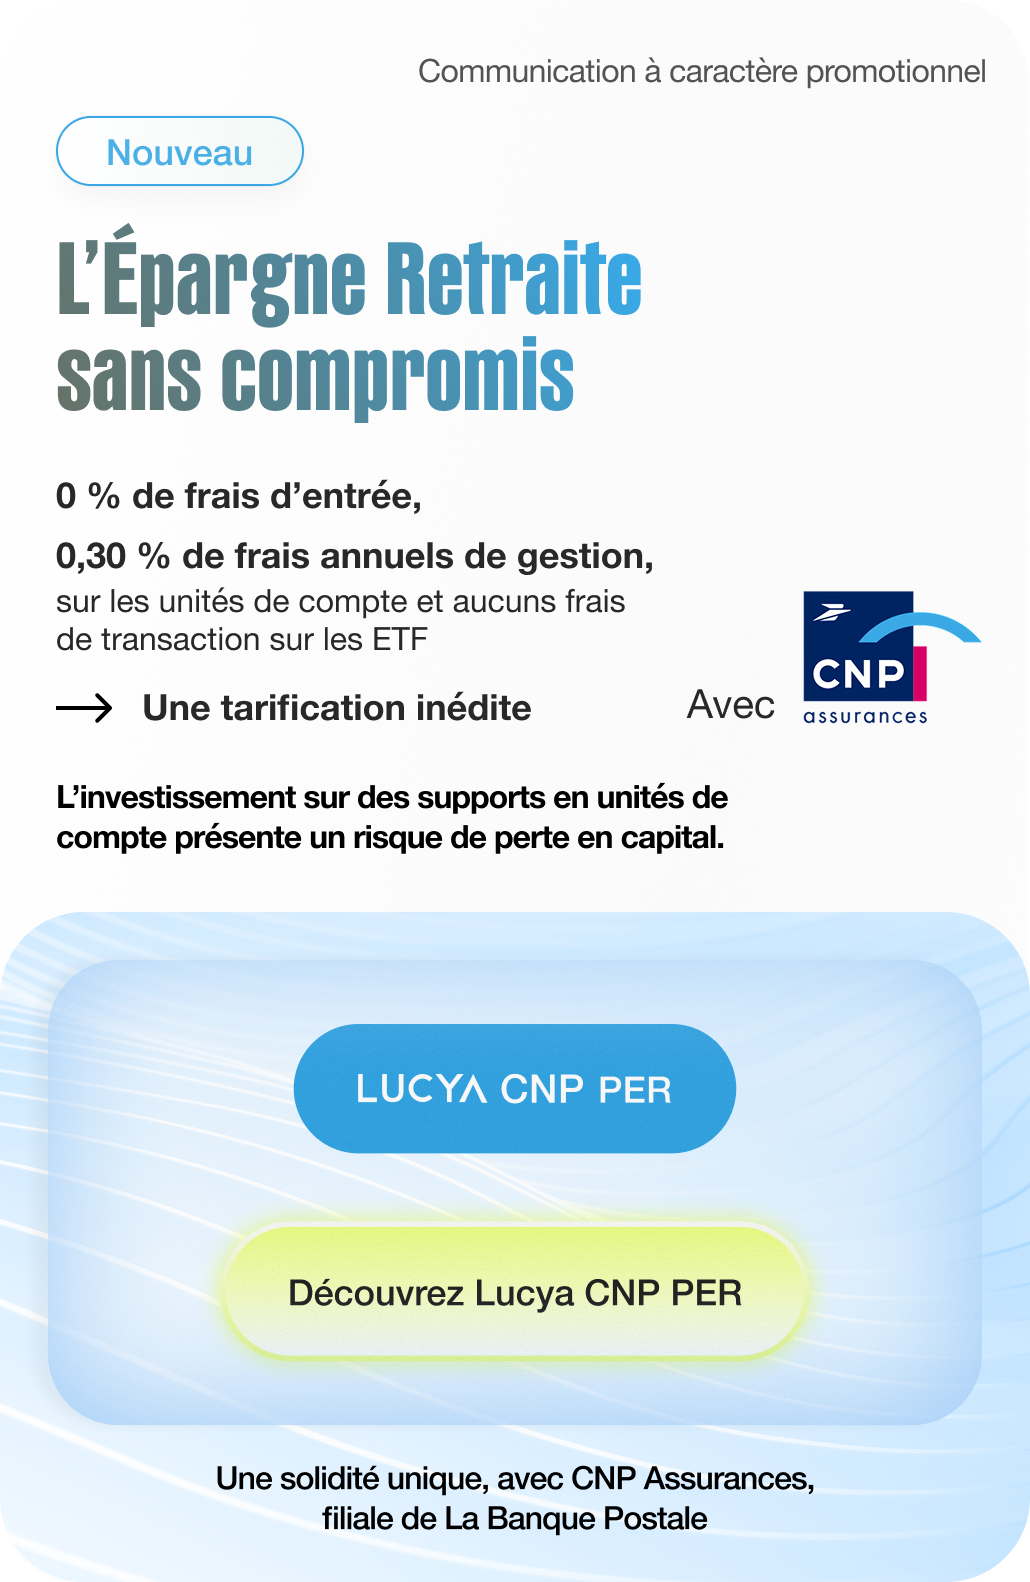
Comme sa version « assurance vie » lancée en avril 2026, Lucya CNP PER repose sur un principe simple : des frais clairs, qui préservent votre épargne. Sa grille tarifaire se distingue par plusieurs points :
- 0 %* de frais d’entrée, 0 %* de frais d’arbitrage
- 0,30 % de frais de gestion annuels sur l’ensemble des unités de compte en gestion libre et à
horizon (hors frais propres aux supports). Plus de 1 200 supports disponibles (OPCVM, ETF,
Titres vifs, Actifs non cotés, Immobilier) - Plus de 100 ETF** accessibles en gestion libre, offrant une exposition à différentes classes
d’actifs (actions, obligations, marchés émergents…)
*hors frais sur opérations financières appliqués aux titres vifs : 0,07 % maximum des montants
investis.
**Un ETF (Exchange Traded Fund), également appelé tracker, est un fonds indiciel qui cherche à
répliquer le plus fidèlement possible l’évolution d’un indice boursier, à la hausse comme à la baisse
(source : AMF-france.org).
L’investissement sur des supports en unités de compte présente un risque de perte en capital. Les frais présentés ici concernent la structure du contrat ; ils s’apprécient indépendamment de la performance des supports et du résultat de votre épargne.
Un calendrier qui répond à une logique précise
Le lancement du nouveau Lucya CNP PER tombe à un moment précis de l’année, en cohérence avec deux logiques qui se rejoignent en cette période.
La première est fiscale
Les versements volontaires effectués avant le 31 décembre peuvent,
selon votre situation personnelle, dans la limite des plafonds prévus à l’article 163 quatervicies du
CGI et sauf renonciation à la déduction, être déduits de votre revenu imposable de l’année de
versement.
En contrepartie, les sommes déduites seront imposées à la sortie (capital : fraction
correspondant aux versements, soumise au barème de l’impôt sur le revenu, gains au
prélèvement forfaitaire unique ; rente : régime des rentes viagères à titre gratuit).
C’est la dernière période pour que vos versements soient pris en compte au titre des revenus de l’année. Cet avantage varie selon chaque profil : il dépend de votre tranche marginale d’imposition et du plafond de déduction dont vous disposez, deux éléments propres à votre situation et à vérifier avant toute décision.
La seconde est une logique de projet
C’est aussi le moment de l’année où l’on fait ses comptes, où l’on regarde ce qui a été mis de côté, où l’on envisage de s’y prendre différemment l’année suivante.
Lucya CNP PER arrive précisément dans cette fenêtre.
Pourquoi ce moment compte ?
Un Plan d’Épargne Retraite peut en théorie se souscrire à tout moment de l’année. En pratique, la fin d’année présente plusieurs avantages :

Vous connaissez déjà, ou presque, vos revenus de l’année écoulée. De quoi ajuster un éventuel
versement à votre situation fiscale réelle, avec une visibilité bien supérieure à celle dont vous
disposeriez en début d’année.

Vous avez une vision plus claire de votre capacité d’épargne, une fois les dépenses de l’année
posées et les arbitrages budgétaires faits.

Vous gagnez du temps sur l’horizon long terme du produit. Démarrer maintenant, c’est démarrer
un an plus tôt qu’au printemps prochain — un point pertinent pour un produit dont la vocation
est de se construire dans la durée.
Ces trois éléments éclairent pourquoi cette période de l’année se prête bien à une réflexion sur le sujet ; ils restent à apprécier selon votre situation propre.
Ce qui change concrètement pour vous
Avec Lucya CNP PER, l’ambition est la simplicité :
- Une tarification allégée, pour préserver l’épargne constituée sur la durée
- Un parcours de souscription en ligne simple et clair, conçu pour rester compréhensible, quel que soit votre niveau de connaissance des produits financiers
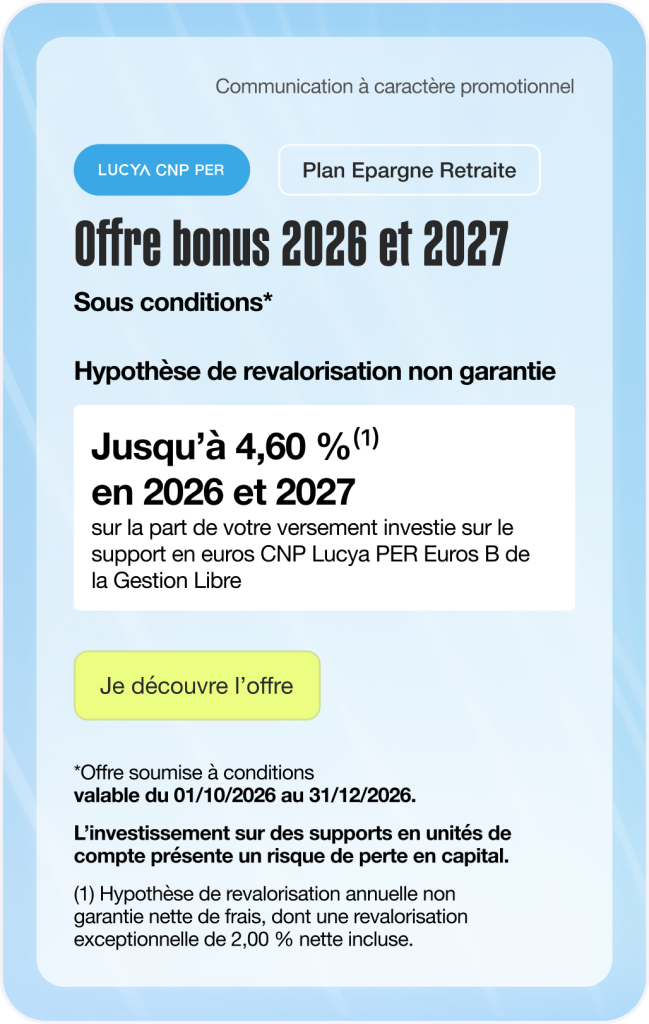
- Une offre de lancement sur le fonds en euros du contrat, dont les conditions et la durée sont précisées dans la documentation contractuelle

Le Plan d’Épargne Retraite reste, par construction, un produit de long terme.

Le Plan d’Épargne Retraite reste, par construction, un produit de long terme, dont l’épargne est en principe indisponible jusqu’au départ à la retraite, avec ses propres règles de sortie : en rente, en capital, ou une combinaison des deux, selon les cas et les dispositions en vigueur au moment de la liquidation.
Un déblocage anticipé est possible dans les seuls cas prévus par la loi (art. L.224-4 du
Code monétaire et financier) :
- décès du conjoint ou du partenaire de PACS,
- invalidité, surendettement,
- expiration des droits à l’assurance chômage,
- cessation d’activité non salariée à la suite d’une liquidation judiciaire
- et, pour les seuls versements volontaires, acquisition de la résidence principale.
Comme pour tout support d’épargne investi en unités de compte, le capital n’est pas garanti selon les supports choisis. Ils présentent un risque de perte en capital. Les performances passées, qu’il s’agisse des marchés ou des supports proposés, ne préjugent pas des performances futures.
Le nouveau Lucya CNP PER s’inscrit pleinement dans ce cadre réglementaire, avec l’ambition de le rendre plus lisible et plus accessible, notamment grâce à la clarté de sa grille tarifaire.
Certains lancements tombent bien par hasard. D’autres sont pensés pour s’inscrire dans un calendrier précis.
Notre nouveau Lucya CNP PER appartient à la seconde catégorie : une tarification repensée,
une fenêtre fiscale de fin d’année, un produit conçu pour le long terme. Trois éléments qui se
rejoignent, à examiner selon votre situation personnelle avant toute souscription.
Reste une question, qui vous appartient : qu’attendez-vous pour vous pencher sur votre retraite, dans des conditions que vous pourrez évaluer en toute clarté ?
Pour en savoir plus, consultez le Document d’informations clés et la notice d’information du contrat.
Découvrir Lucya CNP PER
Le Plan d’Epargne Retraite comporte un risque de perte en capital pour la part des fonds investie
en unité de compte. Les performances passées ne préjugent pas des performances futures.
Les informations présentées dans cet article sont fournies à titre informatif et ne constituent ni un
conseil en investissement, ni une recommandation personnalisée. Le choix d’ouvrir un contrat
dépend notamment de votre situation patrimoniale et fiscale, de vos objectifs, de votre horizon de
placement et de votre tolérance au risque. Avant toute adhésion, prenez connaissance du
Document d’informations clés (DIC) et de la notice d’information du contrat.
Communication à caractère promotionnel
À lire dans la même catégorie :
Besoin d’être accompagné(e) ?
Nos conseillers sont à votre disposition pour vous aider à définir votre stratégie patrimoniale sur mesure, adaptée à votre profil, vos objectifs et votre fiscalité.
Contactez-nous au 01 44 76 87 60. (Appel non surtaxé)
Du lundi au vendredi de 9h00 à 18h30.
Mis à jour le
Communication à caractère promotionnel.
Offres en cours